

HARIANINDONESIARAYA.COM – Mengapa uang yang tercatat di rekening nasabah tidak selalu tersedia seluruhnya dalam bentuk uang tunai di bank?
Bagaimana bank mengelola simpanan masyarakat yang sewaktu-waktu bisa ditarik, sementara dana tersebut telah disalurkan menjadi kredit?
Mengapa ketidakseimbangan antara penarikan simpanan dan penerimaan cicilan kredit dapat memunculkan tekanan short liquidity?
Persoalan tersebut kembali menjadi perhatian setelah nasabah PT Bank MNC Internasional Tbk (BABP) atau MNC Bank mengeluhkan kesulitan melakukan transaksi dan menarik dana.
- Ekonomi Indonesia Triwulan III-2026 Tumbuh 5,47%, Fundamental Kuat Jaga Momentum Pertumbuhan
- Pandu Sjahrir Evaluasi Portofolio Investasi, Danantara Indonesia Jadi Prioritas dan Supra Sekuritas Mulai Dilepas
- OJK Sanksi Mantan Direksi PT Bintang Oto Global Tbk, Begini Duduk Perkara Pencatatan Dana IPO Rp185,4 Miliar
Otoritas Jasa Keuangan (OJK) menyebut terdapat kemungkinan tekanan likuiditas jangka pendek atau short liquidity di tengah persoalan teknis yang sedang ditangani bank.
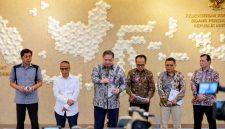
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengatakan regulator sedang mengambil langkah bersama pihak bank untuk menyelesaikan persoalan tersebut.
“Kita sedang dalam proses sekarang untuk melakukan berbagai langkah untuk mengatasi segera berbagai persoalan yang terkait dengan masalah teknis.”
“Terkait dengan masalah short liquidity yang mungkin tidak terlalu serius juga sebetulnya,” kata Dian.
Untuk memahami persoalan tersebut, perlu melihat bagaimana model bisnis bank bekerja dalam mengelola dana masyarakat.
Intermediasi Mengubah Simpanan Jangka Pendek Menjadi Kredit Berjangka Panjang
Bank merupakan lembaga intermediasi yang menghimpun dana masyarakat melalui tabungan, giro, dan deposito, kemudian menyalurkannya kembali dalam bentuk kredit.
- Rekam Jejak Lianiwati di Pasar Modal, Izin WPPE Berakhir 2020 dan Kini Dilarang Beraktivitas 10 Tahun
- Bank J Trust Bidik Pertumbuhan Mandiri pada 2027, Abdullah Firman Wibowo Disiapkan Menjadi Direktur Utama
- Grup Salim Perkuat Permodalan Bank Ina, Anthoni Salim Siapkan Penyerapan Maksimal 350 Juta Saham BINA
Dalam mekanisme tersebut, bank tidak menyimpan seluruh dana pihak ketiga dalam bentuk kas karena sebagian dana digunakan untuk pembiayaan dan investasi sesuai ketentuan yang berlaku.
Dian menjelaskan, dana yang dihimpun bank umumnya disalurkan kembali menjadi kredit dengan tenor tiga hingga lima tahun.
Sementara itu, nasabah tetap mempunyai hak melakukan penarikan dana berdasarkan jenis simpanan dan ketentuan produk perbankan yang dimiliki.
Kondisi ini disebut maturity transformation, yaitu transformasi jatuh tempo antara kewajiban pendanaan dan aset produktif bank. Bank for International Settlements
Liquidity Mismatch Menjelaskan Mengapa Bank Bisa Mengalami Tekanan Kas
Liquidity mismatch terjadi ketika waktu kebutuhan pembayaran bank tidak sejalan dengan waktu penerimaan kembali dana dari aset yang dimiliki.
Sebagai contoh, kredit yang diberikan bank baru akan menghasilkan pembayaran secara bertahap selama beberapa tahun, sedangkan penarikan tabungan dapat terjadi setiap hari.
Dalam kondisi normal, bank mengantisipasi kebutuhan tersebut melalui kas, aset likuid, penerimaan cicilan, pendanaan pasar, dan pengelolaan jatuh tempo kewajiban.
Masalah dapat muncul ketika penarikan dana meningkat secara mendadak, sementara aset produktif bank tidak dapat segera dicairkan tanpa biaya atau potensi kerugian.
Inilah alasan mengapa pengelolaan likuiditas menjadi bagian penting dari manajemen risiko perbankan.
Penarikan Dana Nasabah Bisa Meningkat Ketika Kepercayaan Terhadap Bank Mengalami Tekanan
Dalam penjelasannya, Dian mengingatkan bahwa kepanikan nasabah dapat memperbesar tekanan likuiditas karena banyak orang menarik dana dalam waktu bersamaan.
OJK memberikan gambaran bahwa penarikan dana yang dalam kondisi normal mencapai Rp10 miliar per hari dapat meningkat menjadi Rp20 miliar hingga Rp30 miliar per hari ketika terjadi kepanikan.
“Bank itu adalah bisnis kepercayaan,” ujar Dian.
Fenomena tersebut berkaitan dengan bank run, yakni kondisi ketika banyak nasabah menarik simpanannya secara bersamaan karena khawatir terhadap kemampuan bank memenuhi kewajiban.
Bank run dapat memperburuk persoalan likuiditas meskipun pemicunya berawal dari informasi yang belum terverifikasi.
Bank Harus Memiliki Cadangan Aset Likuid untuk Menghadapi Tekanan Penarikan Dana
Basel Committee memperkenalkan LCR sebagai bagian dari reformasi Basel III setelah krisis keuangan global 2007-2009.
Rasio tersebut mengharuskan bank memiliki aset likuid berkualitas tinggi yang cukup untuk menghadapi skenario tekanan arus kas selama 30 hari kalender.
Standar minimum LCR adalah 100%, yang berarti nilai HQLA setidaknya setara dengan proyeksi arus kas keluar bersih dalam skenario stres tersebut.
Instrumen berikutnya adalah NSFR, yang mengukur kestabilan struktur pendanaan bank dalam horizon satu tahun dan juga menetapkan standar minimum 100%.
Di Indonesia, OJK mengatur kedua instrumen tersebut melalui POJK Nomor 19 Tahun 2024 dan POJK Nomor 20 Tahun 2024 untuk bank umum konvensional. OJK +1
MNC Bank Menghadapi Persoalan Layanan yang Perlu Dipisahkan dari Penilaian Kesehatan Keuangan
Keluhan nasabah MNC Bank mencakup kesulitan transaksi digital melalui MotionBank dan penarikan uang melalui kantor cabang.
OJK menyebut sedang mendalami kondisi bank sekaligus memastikan kewajiban kepada nasabah tetap dipenuhi sesuai ketentuan.
Persoalan akses layanan digital, ketersediaan kas di kantor cabang, dan kecukupan likuiditas secara keseluruhan merupakan tiga aspek yang saling berhubungan, tetapi tidak identik.
Karena itu, penilaian kondisi MNC Bank membutuhkan data aktual mengenai rasio likuiditas, komposisi aset, pendanaan, dan hasil pengawasan regulator.
Model bisnis perbankan memang mengandalkan transformasi dana jangka pendek menjadi kredit jangka panjang, tetapi bank wajib mengelola risiko agar hak nasabah tetap terlindungi.****